 Sao y chứng thực giấy tờ, tài liệu
Tặng cho nhà đất giữa cha dượng và con riêng của vợ là giao dịch khá phổ biến trong gia đình có quan hệ hôn nhân. Tuy nhiên, nhiều người vẫn chưa rõ trường hợp này có được miễn thuế thu nhập cá nhân và lệ phí trước bạ hay không.
Pháp luật hiện hành quy định cụ thể các quan hệ được miễn thuế khi nhận quà tặng là bất động sản. Danh sách này bao gồm cha đẻ với con đẻ, cha nuôi với con nuôi và một số quan hệ thân thuộc khác. Quan hệ cha dượng với con riêng của vợ không được liệt kê trong nhóm này.
Vì vậy, trước khi lập hợp đồng tặng cho, các bên cần kiểm tra kỹ nghĩa vụ tài chính. Việc chuẩn bị đúng hồ sơ cũng giúp quá trình công chứng và sang tên diễn ra thuận lợi hơn.
>>> Xem thêm: Tặng cho nhà đất nhưng người tặng cho qua đời ngay sau khi ký công chứng: Xử lý sao?
1. Cha dượng tặng nhà đất cho con riêng của vợ có được miễn thuế không?
1.1. Quan hệ cha dượng và con riêng không thuộc nhóm miễn thuế
Luật Thuế thu nhập cá nhân quy định các trường hợp nhận quà tặng bất động sản được miễn thuế. Nhóm này gồm nhiều quan hệ gia đình cụ thể.
Các trường hợp tiêu biểu gồm:
- Vợ tặng cho chồng hoặc ngược lại.
- Cha đẻ, mẹ đẻ tặng cho con đẻ.
- Cha nuôi, mẹ nuôi tặng cho con nuôi.
- Cha chồng, mẹ chồng tặng cho con dâu.
- Cha vợ, mẹ vợ tặng cho con rể.
- Ông nội, bà nội tặng cho cháu nội.
- Ông ngoại, bà ngoại tặng cho cháu ngoại.
- Anh, chị, em ruột tặng cho nhau.
Danh sách trên không có quan hệ cha dượng với con riêng của vợ. Vì vậy, chỉ dựa vào quan hệ cha dượng thì chưa đủ điều kiện để được miễn thuế.
1.2. Có đăng ký kết hôn với mẹ của người nhận có được miễn không?
Việc cha dượng đã đăng ký kết hôn với mẹ của người nhận không tự động làm phát sinh diện miễn thuế.
Cơ sở miễn thuế được xác định theo chính mối quan hệ giữa người tặng và người nhận. Pháp luật không liệt kê quan hệ cha dượng và con riêng của vợ trong nhóm được miễn.
Do đó, việc hai người có quan hệ gia đình trên thực tế chưa đủ để áp dụng chính sách miễn thuế. Hồ sơ cần được xem xét dựa trên quan hệ pháp lý cụ thể.
1.3. Trường hợp cha dượng nhận con riêng làm con nuôi
Trường hợp này cần phân biệt với quan hệ cha dượng thông thường.
Nếu cha dượng đã hoàn tất thủ tục nhận con riêng của vợ làm con nuôi theo quy định, quan hệ giữa hai người có thể trở thành quan hệ cha nuôi và con nuôi.
Quan hệ cha nuôi, mẹ nuôi với con nuôi thuộc nhóm được miễn thuế đối với quà tặng là bất động sản.
Do đó, giấy tờ chứng minh quan hệ con nuôi có ý nghĩa quan trọng. Các bên nên cung cấp đầy đủ hồ sơ khi thực hiện thủ tục.
2. Tặng cho nhà đất giữa cha dượng và con riêng phải nộp những khoản nào?
2.1. Thuế thu nhập cá nhân đối với quà tặng là nhà đất
Quà tặng là bất động sản thuộc nhóm thu nhập chịu thuế theo quy định về thuế thu nhập cá nhân. Tuy nhiên, một số quan hệ gia đình được pháp luật miễn thuế.
Cha dượng và con riêng của vợ không nằm trong danh sách miễn chỉ dựa trên quan hệ này. Vì vậy, người nhận cần lưu ý nghĩa vụ thuế khi làm thủ tục sang tên.
Mức thuế và căn cứ tính thuế cần được xác định theo quy định áp dụng tại thời điểm phát sinh nghĩa vụ. Cơ quan thuế sẽ căn cứ hồ sơ và giá tính thuế để xác định số tiền phải nộp.
2.2. Lệ phí trước bạ khi sang tên nhà đất
Lệ phí trước bạ là khoản nghĩa vụ tài chính khác cần xem xét khi đăng ký sang tên.
Nghị định 10/2022/NĐ-CP quy định các trường hợp nhà, đất nhận thừa kế hoặc quà tặng được miễn lệ phí trước bạ. Danh sách quan hệ được miễn tương tự nhóm quan hệ được miễn thuế thu nhập cá nhân.
Quan hệ cha dượng với con riêng của vợ không được nêu trong danh sách này. Vì vậy, trường hợp tặng cho chỉ dựa trên quan hệ cha dượng và con riêng thường không thuộc diện miễn lệ phí trước bạ.
Đối với đất, mức thu lệ phí trước bạ theo quy định chung là 0,5%. Tuy nhiên, giá tính lệ phí cần được xác định theo quy định tại thời điểm đăng ký.
2.3. Trường hợp được xác lập quan hệ cha nuôi và con nuôi
Nếu cha dượng đã được xác lập quan hệ cha nuôi với người nhận, tình huống sẽ khác.
Quan hệ cha nuôi và con nuôi thuộc nhóm được miễn thuế thu nhập cá nhân đối với quà tặng là bất động sản. Quan hệ này cũng thuộc nhóm được miễn lệ phí trước bạ khi đáp ứng điều kiện theo quy định.
Vì vậy, các bên cần phân biệt rõ hai trường hợp. Một bên là quan hệ cha dượng thông thường. Bên còn lại là quan hệ cha nuôi được pháp luật công nhận.
>>> Xem thêm: Chỉ cần chuẩn bị sai một loại giấy tờ, việc công chứng mua bán nhà đất có thể bị ảnh hưởng
3. Hồ sơ tặng cho nhà đất giữa cha dượng và con riêng của vợ
3.1. Giấy tờ của người tặng cho
Người tặng cho cần chuẩn bị đầy đủ giấy tờ nhân thân. Hồ sơ thường gồm:
- CCCD hoặc giấy tờ tùy thân hợp lệ.
- Giấy đăng ký kết hôn nếu cần xác định tình trạng hôn nhân.
- Giấy tờ liên quan đến tình trạng tài sản.
- Giấy tờ chứng minh quyền sử dụng đất và quyền sở hữu nhà.
Nếu tài sản là tài sản chung vợ chồng, cần xác định rõ quyền của cả hai bên. Trường hợp này có thể cần sự tham gia của người vợ trong giao dịch.
3.2. Giấy tờ của người nhận tặng cho
Người nhận cũng cần chuẩn bị giấy tờ nhân thân.
Hồ sơ thường gồm:
- CCCD hoặc giấy tờ tùy thân hợp lệ.
- Giấy tờ xác nhận thông tin cá nhân khi được yêu cầu.
- Giấy khai sinh hoặc giấy tờ chứng minh quan hệ gia đình.
- Giấy tờ chứng minh quan hệ con nuôi nếu thuộc trường hợp này.
Việc chuẩn bị giấy tờ quan hệ rất quan trọng. Đây là căn cứ để xác định chính sách thuế và lệ phí có thể áp dụng.
3.3. Giấy chứng nhận quyền sử dụng đất
Giấy chứng nhận quyền sử dụng đất là hồ sơ quan trọng trong giao dịch.
Các bên cần cung cấp bản gốc để công chứng viên kiểm tra. Thông tin trên giấy chứng nhận cũng cần thống nhất với hồ sơ nhân thân.
Trước khi lập hợp đồng, nên kiểm tra:
- Người đứng tên trên giấy chứng nhận.
- Diện tích và thông tin thửa đất.
- Mục đích sử dụng đất.
- Thời hạn sử dụng.
- Tài sản gắn liền với đất.
- Tình trạng thế chấp hoặc hạn chế quyền.
Việc kiểm tra trước giúp hạn chế vướng mắc trong quá trình công chứng và sang tên.
3.4. Giấy tờ chứng minh quan hệ để xem xét miễn thuế
Nếu các bên cho rằng giao dịch thuộc diện miễn thuế, cần chuẩn bị giấy tờ chứng minh quan hệ.
Ví dụ, trường hợp cha dượng đã nhận con riêng của vợ làm con nuôi, cần có giấy tờ chứng minh quan hệ này.
Cơ quan có thẩm quyền sẽ căn cứ hồ sơ thực tế để xem xét. Không nên chỉ dựa vào cách gọi trong gia đình để xác định diện miễn thuế.
4. Quy trình công chứng và sang tên nhà đất được tặng cho
4.1. Bước 1: Kiểm tra điều kiện của nhà đất
Trước tiên, các bên cần kiểm tra tình trạng pháp lý của tài sản.
Nhà đất dùng để tặng cho cần đáp ứng điều kiện giao dịch theo pháp luật đất đai. Hồ sơ cũng cần thể hiện rõ quyền của người tặng cho.
Nếu tài sản có tranh chấp hoặc hạn chế quyền, giao dịch có thể phát sinh vướng mắc.
4.2. Bước 2: Lập và công chứng hợp đồng tặng cho
Sau khi hồ sơ đầy đủ, các bên tiến hành lập hợp đồng tặng cho.
Công chứng viên sẽ kiểm tra giấy tờ và nội dung giao dịch. Các bên cần đọc kỹ hợp đồng trước khi ký.
Sau khi hoàn tất việc ký kết, công chứng viên thực hiện thủ tục công chứng theo quy định.
Hợp đồng công chứng là căn cứ quan trọng để thực hiện thủ tục đăng ký sang tên.
4.3. Bước 3: Kê khai nghĩa vụ tài chính
Sau khi công chứng hợp đồng, người nhận tặng cho thực hiện hồ sơ sang tên.
Trong quá trình này, cơ quan có thẩm quyền sẽ xác định các nghĩa vụ tài chính. Các khoản phải nộp phụ thuộc vào quan hệ giữa các bên và tình trạng pháp lý của giao dịch.
Nếu thuộc trường hợp được miễn, người nộp hồ sơ cần cung cấp giấy tờ chứng minh. Trường hợp không thuộc diện miễn thì phải thực hiện nghĩa vụ theo quy định.
4.4. Bước 4: Đăng ký biến động và nhận Giấy chứng nhận
Sau khi hoàn thành các nghĩa vụ cần thiết, hồ sơ được tiếp tục xử lý để đăng ký biến động.
Thông tin người nhận tặng cho sẽ được cập nhật theo quy định. Sau khi hoàn tất, người nhận được cấp hoặc nhận Giấy chứng nhận theo thủ tục áp dụng.
Các bên nên kiểm tra kỹ thông tin trên giấy chứng nhận sau khi nhận kết quả. Nếu có sai sót, cần liên hệ cơ quan có thẩm quyền để được hướng dẫn xử lý.

>>> Xem thêm: Bạn muốn biết quy trình công chứng diễn ra thế nào? Hãy bắt đầu từ một văn phòng công chứng uy tín
Kết luận
Tặng cho nhà đất giữa cha dượng và con riêng của vợ cần được phân biệt với trường hợp cha nuôi tặng cho con nuôi. Theo danh sách quan hệ được miễn thuế hiện hành, quan hệ cha dượng và con riêng của vợ không thuộc nhóm miễn chỉ dựa trên quan hệ này.
Nếu cha dượng đã được xác lập quan hệ cha nuôi với người nhận, cần chuẩn bị giấy tờ chứng minh quan hệ. Đây là căn cứ quan trọng để xem xét chính sách miễn thuế và lệ phí trước bạ.
Trước khi lập hợp đồng, các bên nên kiểm tra hồ sơ nhà đất và giấy tờ nhân thân. Việc xác định đúng quan hệ pháp lý cũng giúp tránh phát sinh nghĩa vụ tài chính ngoài dự kiến.
Nếu cần hỗ trợ kiểm tra hồ sơ, lập và công chứng hợp đồng tặng cho nhà đất, hãy liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được đội ngũ công chứng viên và chuyên viên tư vấn, hỗ trợ thủ tục nhanh chóng, chính xác.
>>> Xem thêm: Deadline đang đến gần? Đừng bỏ qua phương án dịch thuật lấy ngay để rút ngắn thời gian
>>> Xem thêm: Bản dịch có thể đúng từng chữ nhưng vẫn chưa đủ nếu chưa hoàn tất công chứng dịch thuật
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
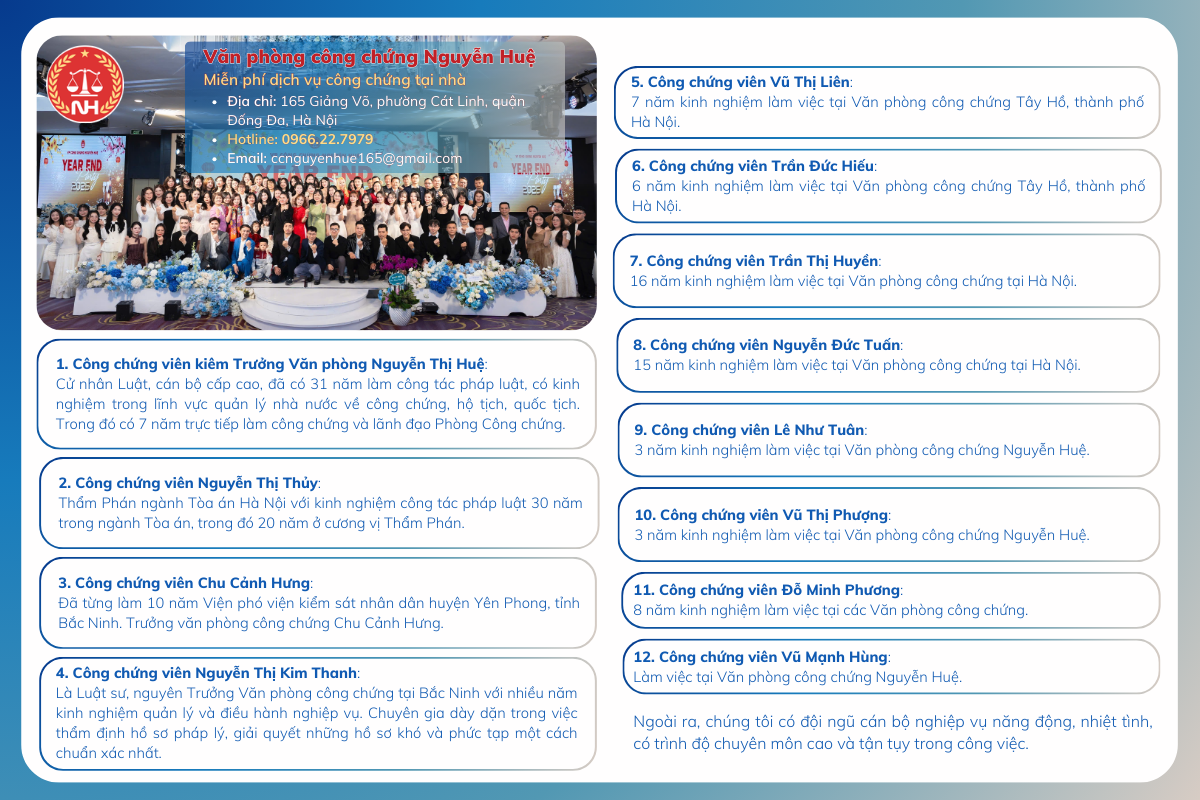
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com