 Sao y chứng thực giấy tờ, tài liệu
Cho tặng nhà đất giữa chú ruột và cháu ruột là giao dịch khá phổ biến trong phạm vi gia đình. Hình thức này thường được lựa chọn khi người chú muốn chuyển quyền sử dụng đất hoặc quyền sở hữu nhà cho cháu.
Tuy nhiên, quan hệ chú ruột và cháu ruột có được miễn thuế khi tặng cho nhà đất hay không là vấn đề cần lưu ý. Không phải mọi giao dịch giữa người thân đều được miễn nghĩa vụ tài chính.
Bên cạnh thuế, các bên còn cần quan tâm đến hồ sơ công chứng. Hợp đồng tặng cho cũng phải đáp ứng các điều kiện theo quy định pháp luật. Việc chuẩn bị đúng giấy tờ sẽ giúp hạn chế việc hồ sơ bị từ chối hoặc phải bổ sung.
>>> Xem thêm: Cho tặng nhà đất kèm thỏa thuận chia lợi tức từ việc cho thuê nhà.
1. Chú ruột có được tặng cho nhà đất cho cháu ruột không?
1.1. Chú ruột có thể tặng cho quyền sử dụng đất cho cháu
Pháp luật cho phép cá nhân thực hiện việc tặng cho quyền sử dụng đất nếu đáp ứng đủ điều kiện. Người chú có thể tặng cho nhà đất thuộc quyền sử dụng và sở hữu hợp pháp của mình.
Việc tặng cho cần được lập thành hợp đồng. Đối với quyền sử dụng đất và tài sản gắn liền với đất, hợp đồng tặng cho thường phải được công chứng hoặc chứng thực theo quy định.
Các bên cần xác định rõ tài sản được tặng cho. Thông tin trên hợp đồng cũng phải thống nhất với Giấy chứng nhận.
1.2. Điều kiện của nhà đất được tặng cho
Trước khi lập hợp đồng, cần kiểm tra tình trạng pháp lý của nhà đất.
Một số điều kiện quan trọng gồm:
- Có Giấy chứng nhận theo quy định.
- Đất không có tranh chấp.
- Quyền sử dụng đất không bị kê biên.
- Đất còn thời hạn sử dụng.
- Việc tặng cho không thuộc trường hợp bị hạn chế.
Ngoài ra, người tặng cho phải có quyền định đoạt đối với tài sản. Nếu nhà đất là tài sản chung, cần xác định đầy đủ chủ thể có quyền.
1.3. Cần xác định đúng quan hệ chú ruột và cháu ruột
Quan hệ giữa các bên có ý nghĩa quan trọng khi xác định nghĩa vụ thuế. Do đó, các bên nên chuẩn bị giấy tờ chứng minh quan hệ nhân thân nếu cần thiết.
Chú ruột và cháu ruột không thuộc cùng nhóm quan hệ được pháp luật quy định để miễn thuế thu nhập cá nhân đối với quà tặng là bất động sản.
Vì vậy, không nên mặc nhiên cho rằng tặng cho giữa người thân sẽ được miễn thuế. Các bên cần xác định đúng quan hệ trước khi tính nghĩa vụ tài chính.
2. Hồ sơ công chứng hợp đồng cho tặng nhà đất giữa chú và cháu
2.1. Giấy tờ của người chú
Người tặng cho cần chuẩn bị giấy tờ nhân thân. Hồ sơ thường gồm:
- CCCD hoặc giấy tờ tùy thân còn giá trị.
- Giấy tờ xác nhận thông tin cư trú khi cần.
- Giấy đăng ký kết hôn nếu đã kết hôn.
- Giấy tờ liên quan đến tình trạng tài sản nếu được yêu cầu.
Nếu người chú đã kết hôn, cần xác định nhà đất là tài sản riêng hay tài sản chung. Việc này ảnh hưởng đến chủ thể ký hợp đồng.
2.2. Giấy tờ của người cháu
Người cháu nhận tài sản cũng cần chuẩn bị giấy tờ nhân thân.
Hồ sơ có thể gồm:
- CCCD hoặc giấy tờ tùy thân.
- Giấy tờ xác nhận thông tin cư trú nếu cần.
- Giấy tờ chứng minh quan hệ với người tặng cho trong trường hợp cơ quan có thẩm quyền yêu cầu.
Nếu người cháu chưa đủ tuổi thành niên, việc xác định người đại diện và cách thức tham gia giao dịch cần được xem xét riêng.
2.3. Giấy chứng nhận quyền sử dụng đất
Bản gốc Giấy chứng nhận là giấy tờ quan trọng trong hồ sơ.
Các bên cần kiểm tra những thông tin như:
- Tên người sử dụng đất.
- Số thửa và số tờ bản đồ.
- Diện tích đất.
- Mục đích sử dụng.
- Thời hạn sử dụng.
- Thông tin nhà ở và tài sản gắn liền với đất.
Nếu giấy chứng nhận có sai lệch thông tin, các bên nên xử lý trước khi lập hợp đồng tặng cho.
2.4. Giấy tờ chứng minh quan hệ chú và cháu
Trong trường hợp cần xác định quan hệ nhân thân, các bên có thể phải cung cấp giấy tờ liên quan.
Ví dụ, có thể cần giấy khai sinh của người chú, cha hoặc mẹ của người cháu và người cháu. Tùy hồ sơ, cơ quan tiếp nhận có thể yêu cầu giấy tờ khác để xác minh.
Việc chuẩn bị trước các giấy tờ này giúp quá trình công chứng và kê khai nghĩa vụ tài chính thuận lợi hơn.

>>> Xem thêm: Hồ sơ càng phức tạp càng cần sự hỗ trợ từ văn phòng công chứng giàu kinh nghiệm
3. Cách tính thuế và lệ phí khi chú tặng nhà đất cho cháu
3.1. Tặng cho giữa chú và cháu có được miễn thuế thu nhập cá nhân không?
Đây là vấn đề được nhiều người quan tâm khi thực hiện giao dịch.
Pháp luật có quy định một số trường hợp tặng cho bất động sản được miễn thuế thu nhập cá nhân. Các quan hệ được miễn gồm vợ chồng, cha mẹ với con, ông bà với cháu và một số quan hệ khác theo quy định.
Quan hệ chú ruột và cháu ruột không thuộc nhóm quan hệ được miễn thuế này.
Do đó, nếu chú tặng cho nhà đất cho cháu ruột, giao dịch về nguyên tắc vẫn phát sinh thuế thu nhập cá nhân theo quy định. Các bên cần kê khai và thực hiện nghĩa vụ tài chính khi làm thủ tục sang tên.
3.2. Thuế thu nhập cá nhân khi tặng cho nhà đất
Thuế thu nhập cá nhân đối với quà tặng là bất động sản được tính theo quy định của pháp luật thuế.
Với trường hợp thuộc diện chịu thuế, thuế suất áp dụng đối với thu nhập từ quà tặng là bất động sản là 10% trên phần giá trị tài sản làm căn cứ tính thuế theo quy định.
Tuy nhiên, pháp luật có quy định về mức giảm trừ trước khi tính thuế đối với quà tặng là bất động sản. Vì vậy, không nên lấy toàn bộ giá trị nhà đất rồi áp dụng ngay thuế suất 10%.
Khi kê khai, các bên cần căn cứ vào giá tính thuế được cơ quan có thẩm quyền xác định. Trường hợp giá trị quà tặng chưa đến mức chịu thuế theo quy định thì có thể không phát sinh số thuế phải nộp.
3.3. Lệ phí trước bạ khi sang tên nhà đất
Bên cạnh thuế thu nhập cá nhân, người nhận tặng cho có thể phải thực hiện nghĩa vụ về lệ phí trước bạ.
Mức lệ phí trước bạ đối với nhà, đất thường được xác định theo tỷ lệ do pháp luật quy định. Giá tính lệ phí còn phụ thuộc vào từng loại tài sản và bảng giá do cơ quan nhà nước ban hành.
Do chú và cháu ruột không thuộc nhóm quan hệ được miễn lệ phí trước bạ trong trường hợp này, người nhận cần kiểm tra nghĩa vụ cụ thể trước khi sang tên.
3.4. Các khoản chi phí khác khi thực hiện giao dịch
Ngoài thuế và lệ phí trước bạ, giao dịch có thể phát sinh một số khoản chi phí khác.
Các khoản thường gặp gồm:
- Phí công chứng hợp đồng tặng cho.
- Phí cấp hoặc cấp đổi Giấy chứng nhận.
- Phí thẩm định hồ sơ.
- Chi phí đo đạc nếu thuộc trường hợp phải thực hiện.
Mức thu cụ thể phụ thuộc vào từng địa phương và từng trường hợp. Các bên nên hỏi cơ quan tiếp nhận hồ sơ để biết chính xác nghĩa vụ phải thực hiện.
4. Quy trình công chứng và sang tên nhà đất từ chú sang cháu
4.1. Bước 1: Kiểm tra hồ sơ và điều kiện tặng cho
Trước tiên, các bên cần kiểm tra giấy chứng nhận và giấy tờ nhân thân.
Người chú cũng cần xác định quyền sở hữu đối với nhà đất. Nếu tài sản thuộc sở hữu chung, cần xác định đầy đủ người có quyền.
Việc kiểm tra trước giúp phát hiện sớm các vấn đề pháp lý. Đây là bước quan trọng trước khi ký hợp đồng.
4.2. Bước 2: Lập và công chứng hợp đồng tặng cho
Sau khi hồ sơ đầy đủ, các bên đến tổ chức hành nghề công chứng.
Công chứng viên sẽ kiểm tra giấy tờ. Nội dung giao dịch cũng được xem xét theo quy định.
Nếu đủ điều kiện, hợp đồng tặng cho sẽ được các bên ký trước mặt công chứng viên. Sau đó, công chứng viên thực hiện thủ tục công chứng.
Các bên nên đọc kỹ hợp đồng trước khi ký. Đặc biệt, cần kiểm tra thông tin về người tặng, người nhận và tài sản.
4.3. Bước 3: Kê khai thuế và lệ phí
Sau khi hợp đồng được công chứng, các bên thực hiện hồ sơ kê khai nghĩa vụ tài chính.
Hồ sơ có thể bao gồm hợp đồng tặng cho đã công chứng và các giấy tờ liên quan.
Cơ quan có thẩm quyền sẽ xác định số tiền thuế và lệ phí phải nộp. Các bên cần hoàn thành nghĩa vụ tài chính theo thông báo.
4.4. Bước 4: Đăng ký sang tên trên Giấy chứng nhận
Sau khi hoàn tất nghĩa vụ tài chính, người nhận thực hiện thủ tục đăng ký biến động.
Hồ sơ được nộp tại cơ quan có thẩm quyền theo quy định. Cơ quan đăng ký đất đai sẽ kiểm tra và xử lý hồ sơ.
Nếu hồ sơ hợp lệ, thông tin người sử dụng đất mới sẽ được cập nhật. Người cháu sẽ nhận Giấy chứng nhận theo kết quả giải quyết.
4.5. Một số lưu ý để tránh phát sinh vướng mắc
Các bên nên kiểm tra kỹ hồ sơ trước khi công chứng. Đặc biệt, cần xác định rõ tình trạng hôn nhân và quyền sở hữu tài sản.
Ngoài ra, quan hệ chú và cháu cần được xác định chính xác. Điều này giúp tránh nhầm lẫn khi áp dụng chính sách thuế.
Các khoản thuế và lệ phí cũng nên được dự tính trước. Nhờ đó, các bên có thể chủ động chuẩn bị tài chính.

>>> Xem thêm: Có những khoản chi phí bạn nên biết trước khi công chứng mua bán nhà đất
Kết luận
Cho tặng nhà đất giữa chú ruột và cháu ruột có thể thực hiện nếu nhà đất và các bên đáp ứng đủ điều kiện theo quy định. Tuy nhiên, quan hệ chú ruột và cháu ruột không thuộc nhóm quan hệ được miễn thuế thu nhập cá nhân đối với quà tặng là bất động sản.
Do đó, các bên cần chuẩn bị đầy đủ hồ sơ công chứng. Đồng thời, cần kê khai và thực hiện đúng các nghĩa vụ tài chính trước khi sang tên. Việc kiểm tra kỹ giấy tờ ngay từ đầu sẽ giúp hạn chế thời gian xử lý.
Nếu cần tư vấn về hồ sơ, hợp đồng tặng cho hoặc thủ tục sang tên nhà đất, hãy liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được đội ngũ chuyên viên tư vấn, kiểm tra hồ sơ và hướng dẫn thủ tục phù hợp.
>>> Xem thêm: Một nơi uy tín sẽ giúp bạn yên tâm với dịch thuật đa ngôn ngữ
>>> Xem thêm: Khi nào cần công chứng dịch thuật? Câu trả lời có thể khiến bạn bất ngờ
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
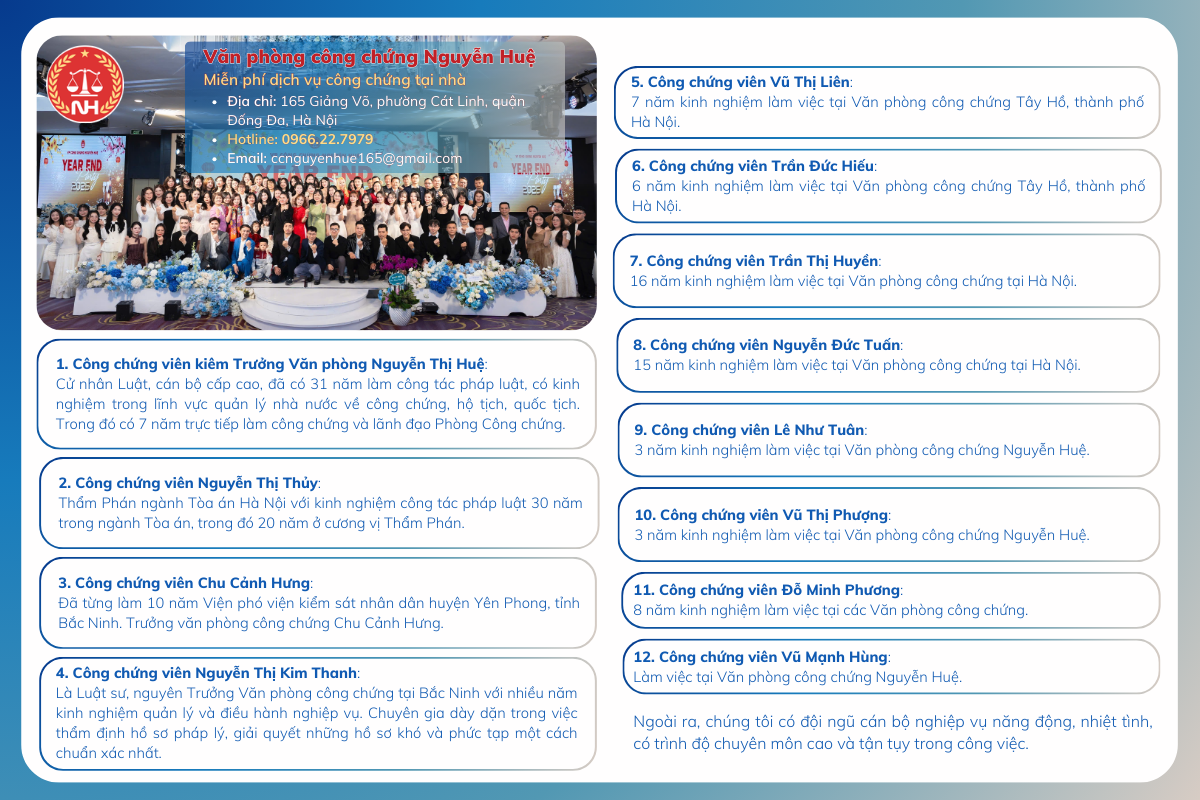
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com