 Sao y chứng thực giấy tờ, tài liệu
Hợp đồng đặt cọc bằng tài sản là một trong những vấn đề cần được quan tâm khi các bên muốn bảo đảm việc giao kết hoặc thực hiện hợp đồng. Tài sản đặt cọc có thể là tiền hoặc tài sản có giá trị khác theo quy định pháp luật.
Tuy nhiên, đặt cọc bằng tài sản và dùng tài sản để bảo đảm nghĩa vụ là hai vấn đề cần phân biệt. Nếu không xác định rõ mục đích giao dịch, các bên có thể phát sinh tranh chấp khi hợp đồng không được thực hiện.
Việc lập hợp đồng chặt chẽ giúp hạn chế những rủi ro này. Các bên cần thống nhất về tài sản, thời hạn đặt cọc và trách nhiệm khi vi phạm cam kết.
Vậy hợp đồng đặt cọc bằng tài sản cần có những nội dung gì? Khi nào nên công chứng? Làm thế nào để hạn chế tranh chấp trong quá trình thực hiện? Bài viết dưới đây sẽ giúp bạn làm rõ những vấn đề quan trọng.
>>> Xem thêm: Chứng thực chữ ký trên giấy ủy quyền đại diện hộ kinh doanh cá thể ký kết hợp đồng đại lý
1. Hợp đồng đặt cọc bằng tài sản là gì?
1.1. Khái niệm đặt cọc bằng tài sản
Theo Điều 328 Bộ luật Dân sự năm 2015, đặt cọc là việc một bên giao cho bên kia tài sản đặt cọc trong một thời hạn. Mục đích là bảo đảm giao kết hoặc thực hiện hợp đồng.
Tài sản đặt cọc có thể là tiền, kim khí quý, đá quý hoặc vật có giá trị khác. Các bên cần xác định rõ tài sản được sử dụng và mục đích đặt cọc.
Ví dụ, khi mua bán nhà đất, bên mua có thể giao một khoản tiền để bảo đảm việc ký hợp đồng chuyển nhượng. Trong một số giao dịch khác, tài sản có giá trị cũng có thể được dùng làm tài sản đặt cọc nếu đáp ứng quy định pháp luật.
Nội dung thỏa thuận cần thể hiện rõ quyền và nghĩa vụ của mỗi bên. Đây là cơ sở để giải quyết khi phát sinh vi phạm.
1.2. Phân biệt tài sản đặt cọc và tài sản bảo đảm
Tài sản đặt cọc là tài sản được giao nhằm bảo đảm việc giao kết hoặc thực hiện hợp đồng. Trong khi đó, tài sản bảo đảm là khái niệm rộng hơn, gắn với các biện pháp bảo đảm thực hiện nghĩa vụ.
Đặt cọc là một trong những biện pháp bảo đảm được quy định tại Bộ luật Dân sự. Ngoài ra, pháp luật còn quy định các biện pháp như cầm cố và thế chấp tài sản.
Cần lưu ý rằng việc giao tài sản đặt cọc không đồng nghĩa với việc thế chấp tài sản đó. Hai hình thức có bản chất và cách thức thực hiện khác nhau.
Nếu các bên muốn dùng nhà đất hoặc tài sản khác để bảo đảm một nghĩa vụ riêng, cần xác định đúng biện pháp bảo đảm. Trường hợp này có thể phải lập hợp đồng bảo đảm riêng và thực hiện thủ tục tương ứng.
1.3. Những giao dịch thường sử dụng hợp đồng đặt cọc
Hợp đồng đặt cọc thường xuất hiện trong các giao dịch có giá trị đáng kể. Mục đích là tạo cơ sở ràng buộc trách nhiệm giữa các bên.
Một số trường hợp phổ biến gồm:
- Đặt cọc để mua bán nhà, đất hoặc căn hộ.
- Đặt cọc khi mua bán ô tô và tài sản có giá trị.
- Đặt cọc để bảo đảm việc ký kết hợp đồng mua bán hàng hóa.
- Đặt cọc trong các thỏa thuận dân sự khác theo quy định pháp luật.
Tùy từng giao dịch, nội dung hợp đồng cần được xây dựng phù hợp. Không nên sử dụng một mẫu chung cho mọi trường hợp.
Đặc biệt, với giao dịch bất động sản, các bên cần kiểm tra kỹ thông tin tài sản và điều kiện chuyển nhượng. Việc này giúp hạn chế nguy cơ giao dịch không thể thực hiện như dự kiến.
2. Điều kiện và nội dung cần có trong hợp đồng đặt cọc bằng tài sản
2.1. Xác định rõ chủ thể tham gia hợp đồng
Trước khi lập hợp đồng, các bên cần xác định chính xác người tham gia giao dịch.
Đối với cá nhân, cần kiểm tra họ tên và thông tin giấy tờ tùy thân. Nếu một bên là tổ chức, cần xác định thông tin pháp lý và người đại diện có thẩm quyền.
Trường hợp tài sản thuộc sở hữu chung, cần làm rõ quyền của từng chủ sở hữu. Việc ký kết phải đáp ứng yêu cầu pháp luật đối với loại tài sản và giao dịch cụ thể.
Không nên chỉ dựa vào lời cam kết của một bên. Các giấy tờ liên quan cần được kiểm tra trước khi giao tài sản.
2.2. Mô tả cụ thể tài sản đặt cọc
Tài sản đặt cọc cần được mô tả rõ trong hợp đồng. Thông tin càng đầy đủ thì khả năng phát sinh tranh chấp càng được hạn chế.
Nếu tài sản là tiền, cần ghi rõ số tiền bằng số và bằng chữ. Các bên cũng nên xác định phương thức giao nhận và thời điểm hoàn tất việc giao tiền.
Nếu tài sản là động sản, cần ghi rõ đặc điểm nhận dạng, số lượng và tình trạng tài sản. Trường hợp cần thiết, nên bổ sung giấy tờ chứng minh quyền sở hữu.
Đối với nhà đất, cần kiểm tra thông tin trên giấy chứng nhận và tình trạng pháp lý của bất động sản. Nếu tài sản chỉ được dùng để bảo đảm một nghĩa vụ khác, cần xác định rõ hình thức bảo đảm phù hợp.
2.3. Thỏa thuận rõ mục đích và thời hạn đặt cọc
Hợp đồng cần nêu rõ việc đặt cọc nhằm bảo đảm giao kết hay thực hiện hợp đồng nào.
Các bên nên xác định thời hạn hoàn thành giao dịch. Đồng thời, cần quy định thời điểm ký hợp đồng chính thức và những điều kiện phải đáp ứng trước khi ký.
Nếu thời hạn phụ thuộc vào việc hoàn thành hồ sơ hoặc thực hiện nghĩa vụ khác, nội dung này cần được diễn đạt cụ thể.
Không nên ghi thời hạn chung chung như “khi đủ điều kiện” mà không xác định điều kiện đó là gì. Cách ghi rõ ràng giúp các bên chủ động thực hiện nghĩa vụ.
2.4. Quy định hậu quả khi vi phạm thỏa thuận đặt cọc
Hậu quả pháp lý khi vi phạm là nội dung đặc biệt quan trọng. Các bên cần thống nhất cách xử lý nếu một bên không thực hiện cam kết.
Theo khoản 2 Điều 328 Bộ luật Dân sự năm 2015, nếu hợp đồng được giao kết và thực hiện, tài sản đặt cọc được trả lại hoặc được trừ vào nghĩa vụ thanh toán. Nếu bên đặt cọc từ chối giao kết hoặc thực hiện hợp đồng, tài sản đặt cọc thuộc về bên nhận đặt cọc.
Ngược lại, nếu bên nhận đặt cọc từ chối giao kết hoặc thực hiện hợp đồng, bên này phải trả lại tài sản đặt cọc và một khoản tiền tương đương giá trị tài sản đặt cọc. Quy định này được áp dụng trừ khi các bên có thỏa thuận khác.
Với tài sản đặt cọc không phải tiền, các bên nên quy định rõ cách xác định giá trị và phương thức hoàn trả. Cần tránh cách diễn đạt khiến việc xử lý tài sản trở nên khó thực hiện.
2.5. Thỏa thuận cách xử lý khi giao dịch không thể hoàn thành
Không phải mọi giao dịch đều được thực hiện đúng kế hoạch. Có trường hợp hồ sơ chưa hoàn thiện hoặc xuất hiện trở ngại khách quan.
Vì vậy, hợp đồng nên quy định phương án xử lý khi giao dịch không thể tiếp tục. Các bên cần xác định trường hợp nào được hoàn trả tài sản đặt cọc và thời hạn hoàn trả.
Nếu có điều kiện gia hạn, cần ghi rõ cách thức thông báo và xác nhận. Trường hợp chấm dứt thỏa thuận, cũng nên quy định trách nhiệm của từng bên.
Nội dung càng rõ thì việc giải quyết bất đồng càng thuận lợi. Đây là một trong những cách quan trọng để phòng ngừa tranh chấp.
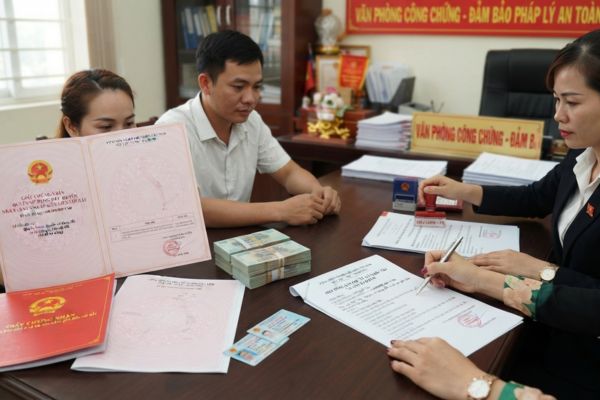
>>> Xem thêm: Cần xử lý giấy tờ nhanh chóng? Hãy tìm một văn phòng công chứng phù hợp
3. Thủ tục công chứng hợp đồng đặt cọc bằng tài sản
3.1. Hợp đồng đặt cọc có bắt buộc phải công chứng không?
Không phải mọi hợp đồng đặt cọc đều bắt buộc phải công chứng. Việc có cần công chứng hay không phụ thuộc vào quy định áp dụng đối với giao dịch cụ thể và thỏa thuận của các bên.
Đối với hợp đồng đặt cọc thông thường, pháp luật dân sự không quy định công chứng là điều kiện bắt buộc trong mọi trường hợp. Tuy nhiên, các bên có thể chủ động yêu cầu công chứng để tăng tính chặt chẽ và tạo cơ sở chứng minh thỏa thuận.
Cần phân biệt hợp đồng đặt cọc với hợp đồng chuyển nhượng hoặc hợp đồng thế chấp tài sản. Những giao dịch liên quan có thể phải đáp ứng yêu cầu về hình thức riêng.
Đặc biệt, nếu sử dụng quyền sử dụng đất hoặc tài sản gắn liền với đất để bảo đảm nghĩa vụ, các bên cần kiểm tra quy định về công chứng, chứng thực và đăng ký áp dụng cho hợp đồng bảo đảm.
3.2. Chuẩn bị hồ sơ công chứng
Hồ sơ cần chuẩn bị tùy thuộc vào chủ thể và loại giao dịch.
Thông thường, các bên nên chuẩn bị những giấy tờ sau:
- Giấy tờ tùy thân hợp lệ của người tham gia giao dịch.
- Dự thảo hợp đồng đặt cọc, nếu đã có.
- Giấy tờ chứng minh quyền sở hữu hoặc quyền sử dụng tài sản khi cần thiết.
- Giấy tờ liên quan đến tình trạng hôn nhân hoặc quyền sở hữu chung nếu có liên quan.
- Văn bản ủy quyền hợp lệ, nếu giao dịch được thực hiện thông qua người đại diện.
Đối với tài sản có đăng ký quyền sở hữu, cần kiểm tra thông tin trên giấy tờ pháp lý. Nếu có dấu hiệu tranh chấp, kê biên hoặc hạn chế quyền định đoạt, cần làm rõ trước khi ký.
Danh mục hồ sơ cụ thể có thể khác nhau tùy giao dịch. Vì vậy, nên liên hệ tổ chức hành nghề công chứng để được hướng dẫn trước.
3.3. Kiểm tra nội dung và tính pháp lý của tài sản
Trước khi công chứng, các bên cần rà soát toàn bộ nội dung hợp đồng.
Cần kiểm tra thông tin chủ thể, đặc điểm tài sản, giá trị đặt cọc và thời hạn thực hiện. Các điều khoản về vi phạm cũng cần được thể hiện rõ ràng.
Đối với nhà đất, nên đối chiếu thông tin trên giấy chứng nhận. Đồng thời, cần tìm hiểu tình trạng thế chấp, tranh chấp hoặc hạn chế quyền định đoạt nếu có.
Nếu tài sản thuộc sở hữu chung, cần xác định người có quyền tham gia giao dịch. Không nên mặc nhiên cho rằng một người có thể tự quyết định đối với toàn bộ tài sản.
Việc kiểm tra kỹ trước khi ký giúp hạn chế nguy cơ hợp đồng phát sinh vướng mắc sau này.
3.4. Ký hợp đồng trước công chứng viên
Sau khi hồ sơ được kiểm tra, các bên thực hiện thủ tục công chứng theo hướng dẫn.
Công chứng viên kiểm tra giấy tờ, làm rõ ý chí tự nguyện và xem xét tính hợp pháp của giao dịch. Các bên cần đọc kỹ hợp đồng trước khi ký.
Nếu có điều khoản chưa rõ, nên yêu cầu giải thích hoặc sửa đổi trước khi hoàn tất thủ tục. Không nên ký khi chưa hiểu đầy đủ quyền và nghĩa vụ của mình.
Sau khi hoàn thành các bước theo quy định, văn bản công chứng được ký và đóng dấu theo thủ tục áp dụng.
Các bên cần kiểm tra lại thông tin trong văn bản trước khi nhận kết quả.
3.5. Nhận và lưu giữ hợp đồng sau khi công chứng
Sau khi hoàn tất thủ tục, các bên cần giữ bản hợp đồng của mình. Đây là căn cứ quan trọng để đối chiếu khi thực hiện nghĩa vụ.
Nên lưu giữ cả chứng từ giao nhận tài sản và những tài liệu liên quan. Nếu đặt cọc bằng tiền, cần có chứng từ chuyển khoản hoặc giấy biên nhận phù hợp.
Nếu tài sản được giao trực tiếp, các bên nên lập biên bản bàn giao. Biên bản cần ghi nhận thời gian, tình trạng và thông tin tài sản.
Trường hợp giao dịch còn yêu cầu đăng ký hoặc thủ tục pháp lý khác, các bên cần tiếp tục thực hiện theo quy định. Công chứng hợp đồng đặt cọc không tự động thay thế mọi thủ tục liên quan đến tài sản.
4. Những lưu ý để phòng ngừa tranh chấp khi đặt cọc bằng tài sản
4.1. Không giao tài sản khi chưa kiểm tra đầy đủ hồ sơ
Việc giao tài sản trước khi kiểm tra pháp lý có thể dẫn đến nhiều rủi ro.
Người đặt cọc cần xác minh thông tin của bên nhận đặt cọc. Đồng thời, cần kiểm tra quyền sở hữu hoặc quyền định đoạt đối với tài sản liên quan.
Với giao dịch bất động sản, nên đối chiếu thông tin giấy chứng nhận và tình trạng pháp lý. Nếu có dấu hiệu bất thường, cần làm rõ trước khi giao tài sản.
Không nên chỉ dựa vào lời hứa hoặc bản chụp giấy tờ chưa được kiểm tra.
4.2. Ghi rõ trách nhiệm của từng bên
Hợp đồng cần xác định cụ thể nghĩa vụ của bên đặt cọc và bên nhận đặt cọc.
Nội dung nên bao gồm thời hạn thực hiện, trách nhiệm cung cấp giấy tờ và điều kiện ký hợp đồng chính thức.
Nếu một bên không thực hiện đúng cam kết, hợp đồng cần có căn cứ xử lý rõ ràng. Các điều khoản về hoàn trả tài sản và phạt cọc nên được diễn đạt dễ hiểu.
Không nên dùng những cụm từ mơ hồ hoặc có nhiều cách hiểu. Điều khoản rõ ràng giúp hạn chế bất đồng khi phát sinh vi phạm.
4.3. Lập chứng từ khi giao nhận tài sản
Chứng từ giao nhận giúp chứng minh việc đặt cọc đã được thực hiện.
Nếu giao tiền bằng chuyển khoản, nên ghi nội dung chuyển khoản cụ thể. Thông tin cần thể hiện mục đích giao tiền và giao dịch liên quan.
Nếu giao tài sản trực tiếp, nên lập biên bản bàn giao. Biên bản cần ghi rõ đặc điểm, số lượng và tình trạng tài sản.
Các bên cũng nên giữ lại tin nhắn, giấy biên nhận và tài liệu liên quan. Những tài liệu này có thể hữu ích khi cần xác minh quá trình thực hiện hợp đồng.
4.4. Không nhầm lẫn giữa đặt cọc và thế chấp
Đây là vấn đề cần đặc biệt lưu ý khi tài sản được dùng để bảo đảm nghĩa vụ.
Đặt cọc là biện pháp bảo đảm có cơ chế xử lý riêng theo pháp luật dân sự. Thế chấp lại là hình thức dùng tài sản để bảo đảm thực hiện nghĩa vụ mà không giao tài sản cho bên nhận thế chấp.
Nếu các bên muốn dùng nhà đất để bảo đảm khoản vay hoặc nghĩa vụ thanh toán, cần xác định rõ có phải lập hợp đồng thế chấp hay không.
Việc chỉ ghi “đặt cọc bằng nhà đất” không tự động làm phát sinh đầy đủ hiệu lực của một hợp đồng thế chấp. Hình thức hợp đồng và thủ tục đăng ký cần được xác định theo quy định tương ứng.
4.5. Chủ động xử lý khi phát sinh vi phạm
Khi một bên không thực hiện đúng cam kết, bên còn lại nên kiểm tra hợp đồng và chứng từ liên quan.
Cần xác định nguyên nhân vi phạm, thời hạn thực hiện và điều khoản xử lý đã thỏa thuận. Các bên có thể trao đổi để tìm phương án giải quyết phù hợp.
Nếu không thể đạt được thỏa thuận, có thể cân nhắc phương thức giải quyết tranh chấp theo quy định pháp luật.
Không nên tự ý chiếm giữ, chuyển nhượng hoặc xử lý tài sản trái với thỏa thuận và quy định áp dụng.
Với giao dịch có giá trị lớn, nên tham vấn người có chuyên môn trước khi thực hiện các bước tiếp theo.
4.6. Nên kiểm tra hợp đồng trước khi ký công chứng
Công chứng giúp kiểm tra tính xác thực và tính hợp pháp của giao dịch trong phạm vi luật định. Tuy nhiên, công chứng không thay thế việc các bên tự kiểm tra tài sản và thực hiện đúng nghĩa vụ.
Trước khi ký, cần rà soát thông tin chủ thể, tài sản, thời hạn và điều kiện hoàn trả. Những điều khoản liên quan đến vi phạm cần được thống nhất rõ.
Nếu hợp đồng có nội dung phức tạp, nên yêu cầu giải thích trước khi ký. Việc chủ động kiểm tra giúp các bên hiểu rõ trách nhiệm của mình.
Đây là bước cần thiết để giảm nguy cơ tranh chấp trong quá trình thực hiện hợp đồng.
>>> Xem thêm: Mua bán nhà đất là giao dịch lớn, vì vậy công chứng mua bán nhà đất cần được chuẩn bị kỹ
Kết luận
Hợp đồng đặt cọc bằng tài sản cần được xây dựng rõ ràng về chủ thể, tài sản, thời hạn và trách nhiệm của các bên. Việc công chứng có thể giúp tăng tính chặt chẽ cho thỏa thuận, nhưng cần xác định đúng hình thức giao dịch và các thủ tục pháp lý liên quan.
Trước khi ký, các bên nên kiểm tra giấy tờ tài sản và thống nhất phương án xử lý khi vi phạm. Đặc biệt, cần phân biệt đặt cọc với thế chấp để tránh nhầm lẫn về quyền và nghĩa vụ. Việc chuẩn bị hồ sơ đầy đủ cũng giúp hạn chế tranh chấp phát sinh.
Nếu cần tư vấn về hợp đồng đặt cọc bằng tài sản, kiểm tra hồ sơ giao dịch hoặc chuẩn bị thủ tục công chứng, khách hàng có thể liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được tư vấn, kiểm tra giấy tờ và hướng dẫn thực hiện thủ tục phù hợp.
>>> Xem thêm: Tài liệu càng quan trọng, yêu cầu về độ chính xác của dịch thuật càng cao
>>> Xem thêm: Bạn có biết loại giấy tờ nào thường cần công chứng dịch thuật không?
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
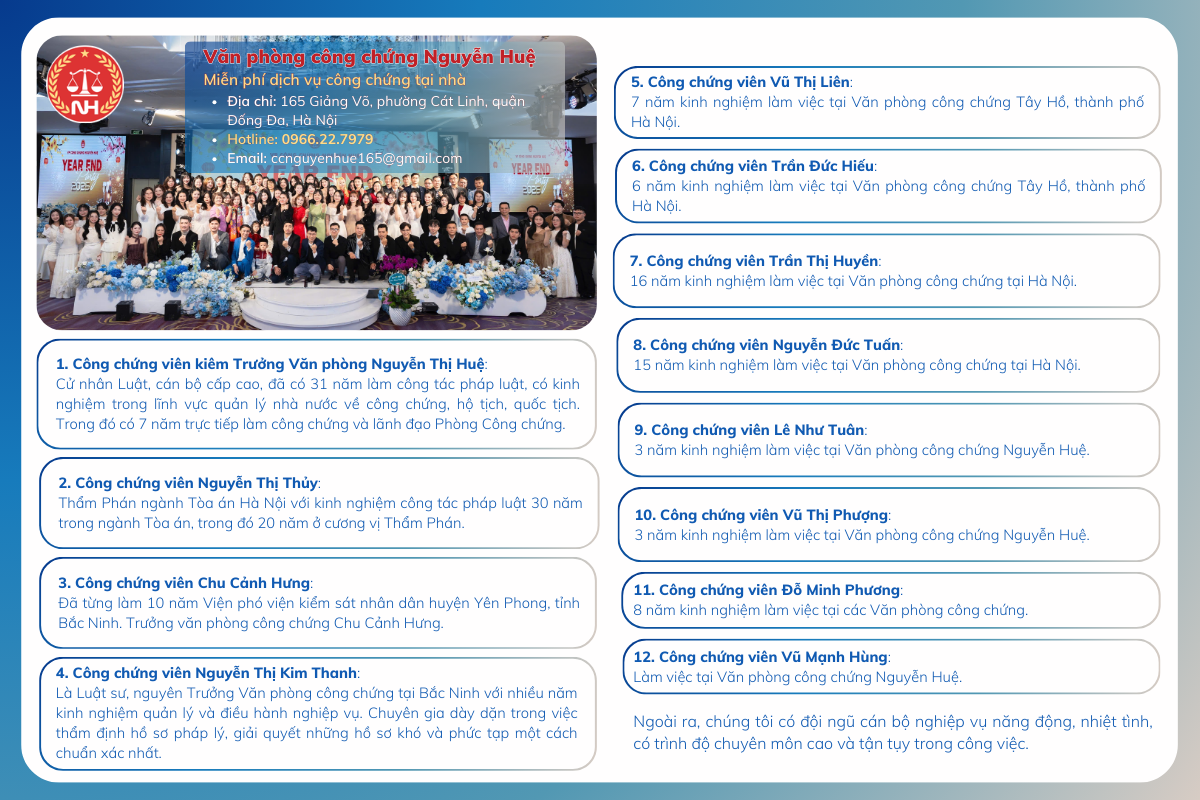
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com