 Sao y chứng thực giấy tờ, tài liệu
Thẻ tín dụng ngân hàng thường được sử dụng để thanh toán và chứng minh một số thông tin tài chính. Tuy nhiên, không phải ai cũng biết loại thẻ này có thể sao y bản chính hay không. Quy định sao y thẻ tín dụng cần được xem xét dựa trên quy định về chứng thực bản sao và đặc điểm của thẻ ngân hàng. Bài viết dưới đây sẽ làm rõ căn cứ pháp lý, điều kiện thực hiện và các bước cần chuẩn bị.
>>> Xem thêm: Sao y bản chính Giấy chứng nhận nguồn gốc xe cơ giới nhập khẩu
1. Quy định pháp luật về sao y bản chính thẻ tín dụng ngân hàng
1.1. Sao y bản chính thẻ tín dụng được hiểu như thế nào?
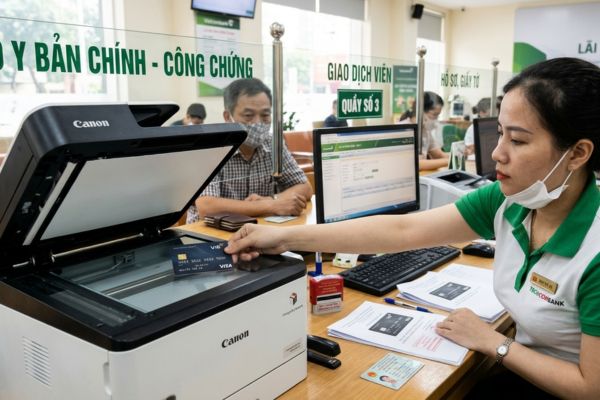
Sao y bản chính là cách gọi thông dụng của việc chứng thực bản sao từ bản chính. Theo đó, người có thẩm quyền đối chiếu bản sao với bản chính để xác nhận tính phù hợp.
Đối với thẻ tín dụng ngân hàng, cần phân biệt hai vấn đề. Thứ nhất là sao chụp hình ảnh của chiếc thẻ. Thứ hai là chứng thực bản sao từ bản chính theo quy định pháp luật.
Hai hoạt động này không có giá trị pháp lý giống nhau. Bản chụp thông thường không đương nhiên trở thành bản sao có chứng thực.
Thẻ tín dụng còn có những đặc điểm riêng. Thẻ thường chứa thông tin nhận diện chủ thẻ, ngân hàng phát hành và thời hạn sử dụng. Một số thông tin khác có thể được thể hiện dưới dạng ký hiệu hoặc dữ liệu điện tử.
Vì vậy, việc tiếp nhận yêu cầu chứng thực cần căn cứ vào tình trạng thực tế của thẻ. Cơ quan hoặc tổ chức có thẩm quyền phải xem xét khả năng đối chiếu và các điều kiện pháp luật liên quan.
1.2. Những văn bản pháp luật cần lưu ý
Khi tìm hiểu quy định về chứng thực bản sao, người yêu cầu nên tham khảo các văn bản sau:
- Nghị định 23/2015/NĐ-CP: Quy định về cấp bản sao từ sổ gốc, chứng thực bản sao từ bản chính, chứng thực chữ ký và chứng thực hợp đồng, giao dịch.
- Thông tư 01/2020/TT-BTP: Hướng dẫn một số nội dung thi hành Nghị định 23/2015/NĐ-CP.
- Thông tư 18/2024/TT-NHNN: Quy định về hoạt động thẻ ngân hàng, bao gồm hoạt động phát hành và sử dụng thẻ.
Nghị định 23/2015/NĐ-CP là căn cứ quan trọng để xác định điều kiện chứng thực bản sao. Trong khi đó, Thông tư 18/2024/TT-NHNN giúp làm rõ đặc điểm pháp lý của thẻ ngân hàng.
Cần lưu ý rằng pháp luật không mặc nhiên cho phép chứng thực mọi loại thẻ chỉ vì chúng có hình thức giống giấy tờ tùy thân. Khả năng tiếp nhận phải được xem xét theo quy định áp dụng cho từng loại tài liệu.
1.3. Thẻ tín dụng có thuộc loại giấy tờ được sao y không?
Đây là vấn đề cần xác định thận trọng. Không nên khẳng định mọi thẻ tín dụng đều được chứng thực bản sao như giấy khai sinh hoặc bằng tốt nghiệp.
Theo quy định về chứng thực bản sao, bản chính phải đáp ứng những điều kiện nhất định. Nội dung cần đủ rõ để người thực hiện có thể kiểm tra, đối chiếu.
Trong thực tế, thẻ tín dụng là phương tiện thanh toán do tổ chức phát hành thẻ cung cấp. Thẻ không phải giấy tờ chứng minh quyền sở hữu tài sản theo cách thông thường.
Vì vậy, việc chứng thực bản sao thẻ tín dụng cần được cơ quan hoặc tổ chức có thẩm quyền xem xét cụ thể. Người yêu cầu nên hỏi trước nơi tiếp nhận về khả năng thực hiện đối với loại thẻ đang sử dụng.
Nếu mục đích là chứng minh chủ thẻ, hạn mức hoặc tình trạng tín dụng, bản sao thẻ có thể chưa đáp ứng yêu cầu. Khi đó, giấy xác nhận do ngân hàng phát hành có thể phù hợp hơn.
2. Điều kiện và những trường hợp cần xem xét khi sao y thẻ tín dụng
2.1. Thẻ phải có thông tin rõ ràng, có thể đối chiếu
Khả năng đọc được thông tin là yếu tố quan trọng khi xem xét yêu cầu chứng thực. Bản chính cần thể hiện đủ nội dung để người thực hiện kiểm tra.
Nếu thẻ bị mờ, bong tróc hoặc mất một phần thông tin, việc đối chiếu có thể gặp khó khăn. Người tiếp nhận có thể yêu cầu xuất trình tài liệu khác hoặc từ chối nếu không đủ căn cứ thực hiện.
Đối với thẻ tín dụng, một số thông tin nhạy cảm có thể không được in đầy đủ trên mặt thẻ. Người yêu cầu cần xác định rõ nội dung mà bên nhận hồ sơ thực sự cần.
Không nên tự ý chỉnh sửa hình ảnh thẻ trước khi sao chụp. Việc chỉnh sửa có thể làm sai lệch nội dung và ảnh hưởng đến tính xác thực của tài liệu.
2.2. Thẻ bị hỏng có được tiếp nhận sao y không?
Thẻ tín dụng bị hỏng không đồng nghĩa với việc mọi yêu cầu chứng thực đều bị từ chối. Kết quả phụ thuộc vào mức độ hư hỏng và khả năng xác định thông tin trên bản chính.
Có thể xem xét một số tình huống phổ biến:
- Thẻ trầy xước nhẹ: Nếu thông tin cần thiết vẫn rõ ràng, người yêu cầu có thể đề nghị nơi tiếp nhận xem xét.
- Thẻ bong lớp phủ: Cần kiểm tra xem việc bong tróc có làm mất hoặc thay đổi thông tin hay không.
- Thẻ gãy hoặc nứt: Việc tiếp nhận phụ thuộc vào khả năng nhận diện và đối chiếu nội dung.
- Thẻ mất thông tin quan trọng: Có thể không đủ điều kiện làm căn cứ chứng thực bản sao.
- Thẻ hết hạn: Cần xác định mục đích sử dụng và yêu cầu của bên nhận hồ sơ trước khi thực hiện.
Các trường hợp trên không tạo thành kết luận tự động cho mọi loại thẻ. Người có thẩm quyền cần đánh giá tài liệu cụ thể theo quy định hiện hành.
Nếu thẻ hư hỏng nghiêm trọng, chủ thẻ nên liên hệ ngân hàng phát hành để được hướng dẫn cấp lại. Đây thường là phương án phù hợp hơn khi cần chứng minh thông tin chính thức.
2.3. Có thể dùng bản sao thẻ tín dụng để chứng minh tài chính không?
Bản sao thẻ tín dụng không phải lúc nào cũng chứng minh được khả năng tài chính của người sở hữu. Thẻ thường thể hiện một số thông tin nhận diện, nhưng không phản ánh đầy đủ tình hình tài chính thực tế.
Hạn mức tín dụng cũng không đồng nghĩa với số tiền người dùng đang có. Đây là hạn mức sử dụng vốn do ngân hàng cấp theo thỏa thuận và điều kiện áp dụng.
Nếu làm hồ sơ vay vốn, xin thị thực hoặc chứng minh tài chính, người yêu cầu nên kiểm tra danh mục giấy tờ của đơn vị tiếp nhận. Tùy trường hợp, đơn vị đó có thể yêu cầu sao kê tài khoản hoặc văn bản xác nhận của ngân hàng.
Việc chuẩn bị đúng loại giấy tờ giúp hạn chế tình trạng hồ sơ bị trả lại. Đồng thời, người nộp hồ sơ cũng tránh được chi phí phát sinh không cần thiết.
2.4. Có nên cung cấp hình ảnh thẻ tín dụng cho bên thứ ba?
Thẻ tín dụng chứa dữ liệu có thể bị lợi dụng nếu bị tiết lộ không đúng cách. Người dùng cần thận trọng khi chụp, gửi hoặc lưu trữ hình ảnh thẻ.
Không nên gửi công khai hình ảnh đầy đủ hai mặt thẻ. Đặc biệt, cần bảo vệ số thẻ, ngày hết hạn và mã bảo mật nếu được thể hiện trên thẻ.
Trước khi cung cấp bản sao, hãy xác minh mục đích sử dụng và đơn vị tiếp nhận. Chỉ cung cấp thông tin thực sự cần thiết theo yêu cầu hợp pháp.
Nếu bên nhận chỉ cần xác minh danh tính hoặc quan hệ với ngân hàng, hãy hỏi về phương án thay thế. Giấy xác nhận chính thức có thể giúp hạn chế việc tiết lộ dữ liệu nhạy cảm.
>>> Xem thêm: Một căn hộ có hồ sơ pháp lý rõ ràng luôn đem lại sự an tâm hơn cho chủ sở hữu; dịch vụ sang tên sổ hồng đáng để bạn tìm hiểu
3. Quy trình thực hiện và hồ sơ cần chuẩn bị
3.1. Bước 1: Xác định mục đích sao y thẻ tín dụng
Trước tiên, người yêu cầu cần làm rõ bản sao sẽ được sử dụng vào việc gì. Mục đích này giúp xác định loại tài liệu phù hợp và yêu cầu của bên tiếp nhận.
Nếu hồ sơ chỉ cần bản chụp tham khảo, có thể không cần chứng thực. Nếu yêu cầu bản sao có chứng thực, cần hỏi trước về khả năng tiếp nhận thẻ tín dụng.
Trường hợp cần chứng minh thông tin tài khoản hoặc hạn mức, nên liên hệ ngân hàng phát hành. Ngân hàng có thể hướng dẫn cấp giấy xác nhận phù hợp với mục đích sử dụng.
3.2. Bước 2: Chuẩn bị thẻ và giấy tờ liên quan
Người yêu cầu nên chuẩn bị thẻ tín dụng bản chính để kiểm tra. Đồng thời, cần mang theo giấy tờ tùy thân nếu nơi tiếp nhận yêu cầu xác minh người đề nghị.
Tùy mục đích, người yêu cầu có thể chuẩn bị thêm văn bản của đơn vị nhận hồ sơ. Tài liệu này giúp làm rõ nội dung cần chứng minh và hình thức bản sao được chấp nhận.
Không nên mặc định rằng chỉ cần xuất trình thẻ là chắc chắn được chứng thực. Việc tiếp nhận còn phụ thuộc vào loại tài liệu và điều kiện pháp luật.
3.3. Bước 3: Liên hệ nơi có thẩm quyền để kiểm tra điều kiện
Theo Nghị định 23/2015/NĐ-CP, việc chứng thực bản sao từ bản chính được thực hiện bởi các chủ thể có thẩm quyền theo quy định. Trong đó có tổ chức hành nghề công chứng và cơ quan nhà nước có thẩm quyền.
Tuy nhiên, điều này không có nghĩa mọi chủ thể đều phải chứng thực mọi loại tài liệu. Bản chính được xuất trình vẫn phải đáp ứng điều kiện pháp luật.
Người yêu cầu nên liên hệ trước với nơi dự định thực hiện. Hãy mô tả rõ đây là thẻ tín dụng ngân hàng và nêu mục đích sử dụng bản sao.
Nếu thẻ không thuộc loại tài liệu được tiếp nhận hoặc không đủ điều kiện đối chiếu, hãy hỏi về phương án thay thế. Giấy xác nhận của ngân hàng có thể là lựa chọn phù hợp hơn.
3.4. Bước 4: Đối chiếu thông tin và nhận kết quả
Nếu tài liệu được tiếp nhận, người thực hiện sẽ kiểm tra bản chính và bản sao theo quy định. Bản sao phải thể hiện đầy đủ các trang có nội dung cần chứng thực.
Nếu người yêu cầu chỉ xuất trình bản chính, cơ quan hoặc tổ chức thực hiện có thể chụp từ bản chính. Việc này được thực hiện theo điều kiện và quy định áp dụng.
Sau khi hoàn thành, người yêu cầu cần kiểm tra nội dung bản sao và lời chứng. Hãy bảo đảm thông tin không bị thiếu, sai lệch hoặc nhầm lẫn.
Nếu hồ sơ không được tiếp nhận, người yêu cầu nên hỏi rõ lý do. Việc này giúp lựa chọn đúng thủ tục hoặc tài liệu thay thế.
3.5. Thời gian và chi phí thực hiện
Thời gian xử lý phụ thuộc vào loại giấy tờ, số lượng bản sao và khả năng kiểm tra. Theo thủ tục chứng thực bản sao thông thường, kết quả được giải quyết trong ngày tiếp nhận hoặc ngày làm việc tiếp theo trong trường hợp tiếp nhận sau 15 giờ, theo điều kiện áp dụng.
Một số hồ sơ phức tạp hoặc có số lượng lớn có thể cần thêm thời gian theo quy định. Người yêu cầu nên hỏi trước về lịch trả kết quả cụ thể.
Chi phí cũng phụ thuộc vào thủ tục được thực hiện và quy định phí, lệ phí hiện hành. Nếu yêu cầu không được tiếp nhận, cần hỏi rõ các khoản chi phí liên quan trước khi sử dụng dịch vụ.
Không nên mặc định mức phí sao y giấy tờ thông thường áp dụng cho mọi yêu cầu liên quan đến thẻ tín dụng. Trước tiên, cần xác định đúng loại thủ tục.
4. Những lưu ý quan trọng để tránh sai sót khi sao y thẻ tín dụng
4.1. Phân biệt chứng thực bản sao và xác nhận của ngân hàng
Chứng thực bản sao từ bản chính và xác nhận của ngân hàng là hai thủ tục khác nhau. Mỗi loại có mục đích và giá trị sử dụng riêng.
Chứng thực bản sao nhằm xác nhận bản sao phù hợp với bản chính được xuất trình. Thủ tục này không tự xác nhận số dư, hạn mức hoặc khả năng thanh toán của chủ thẻ.
Ngược lại, ngân hàng có thể cấp văn bản xác nhận một số thông tin thuộc phạm vi quản lý. Nội dung cụ thể phụ thuộc vào yêu cầu và chính sách của ngân hàng.
Do đó, người nộp hồ sơ cần đọc kỹ yêu cầu của đơn vị tiếp nhận. Đừng chỉ dựa vào tên gọi “sao y thẻ tín dụng” để lựa chọn thủ tục.
4.2. Không nhầm sao y thẻ tín dụng với sao kê tài khoản
Sao kê tài khoản phản ánh các giao dịch được ghi nhận trong một khoảng thời gian nhất định. Trong khi đó, thẻ tín dụng là phương tiện thực hiện giao dịch theo hạn mức được cấp.
Hai loại tài liệu này không thể thay thế nhau trong mọi trường hợp. Nếu cần chứng minh thu nhập hoặc dòng tiền, bên nhận hồ sơ có thể yêu cầu sao kê hoặc chứng từ khác.
Người yêu cầu nên xác nhận rõ tiêu chí hồ sơ trước khi chuẩn bị giấy tờ. Cách làm này giúp tránh mất thời gian và hạn chế việc bổ sung hồ sơ nhiều lần.
4.3. Ưu tiên bảo mật thông tin cá nhân và dữ liệu thẻ
Khi làm bản sao thẻ, hãy chú ý bảo vệ dữ liệu cá nhân. Không cung cấp thông tin thẻ cho đơn vị không rõ nguồn gốc hoặc không có mục đích hợp lý.
Nếu bên nhận cho phép che thông tin không cần thiết, hãy hỏi rõ phạm vi được che. Không tự ý che sửa nội dung trên tài liệu cần chứng thực khi chưa được hướng dẫn.
Đối với thẻ bị mất hoặc nghi ngờ lộ thông tin, cần liên hệ ngay ngân hàng phát hành. Ngân hàng sẽ hướng dẫn khóa thẻ hoặc áp dụng biện pháp bảo vệ phù hợp.
4.4. Nên hỏi trước về yêu cầu của đơn vị tiếp nhận
Mỗi thủ tục hành chính hoặc giao dịch có thể yêu cầu thành phần hồ sơ khác nhau. Vì vậy, người yêu cầu nên xác nhận trước bản sao thẻ tín dụng có được chấp nhận hay không.
Nếu hồ sơ yêu cầu giấy tờ do ngân hàng cấp, bản sao thẻ có thể không đáp ứng. Khi đó, cần xin đúng văn bản theo yêu cầu.
Việc kiểm tra trước giúp người dân lựa chọn đúng nơi thực hiện. Đồng thời, quá trình chuẩn bị hồ sơ cũng thuận lợi và tiết kiệm thời gian hơn.

>>> Xem thêm: Bạn đã biết những tiêu chí quan trọng để đánh giá một văn phòng công chứng uy tín chưa?
Kết luận
Việc thực hiện quy định sao y thẻ tín dụng cần căn cứ vào loại tài liệu, điều kiện chứng thực và mục đích sử dụng. Không nên mặc định mọi thẻ tín dụng đều được tiếp nhận chứng thực bản sao như giấy tờ thông thường. Nếu cần chứng minh hạn mức hoặc thông tin tài chính, người dùng nên liên hệ ngân hàng phát hành để được hướng dẫn. Để được tư vấn về thủ tục chứng thực giấy tờ phù hợp, bạn có thể liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được hỗ trợ.
>>> Xem thêm: Giữa hàng loạt công việc cần giải quyết, một dịch vụ công chứng linh hoạt sẽ giúp bạn chủ động hơn
>>> Xem thêm: Bạn cần chuẩn bị giấy tờ đi học, đi làm hay giao dịch? Đừng quên tìm hiểu thủ tục chứng thực
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
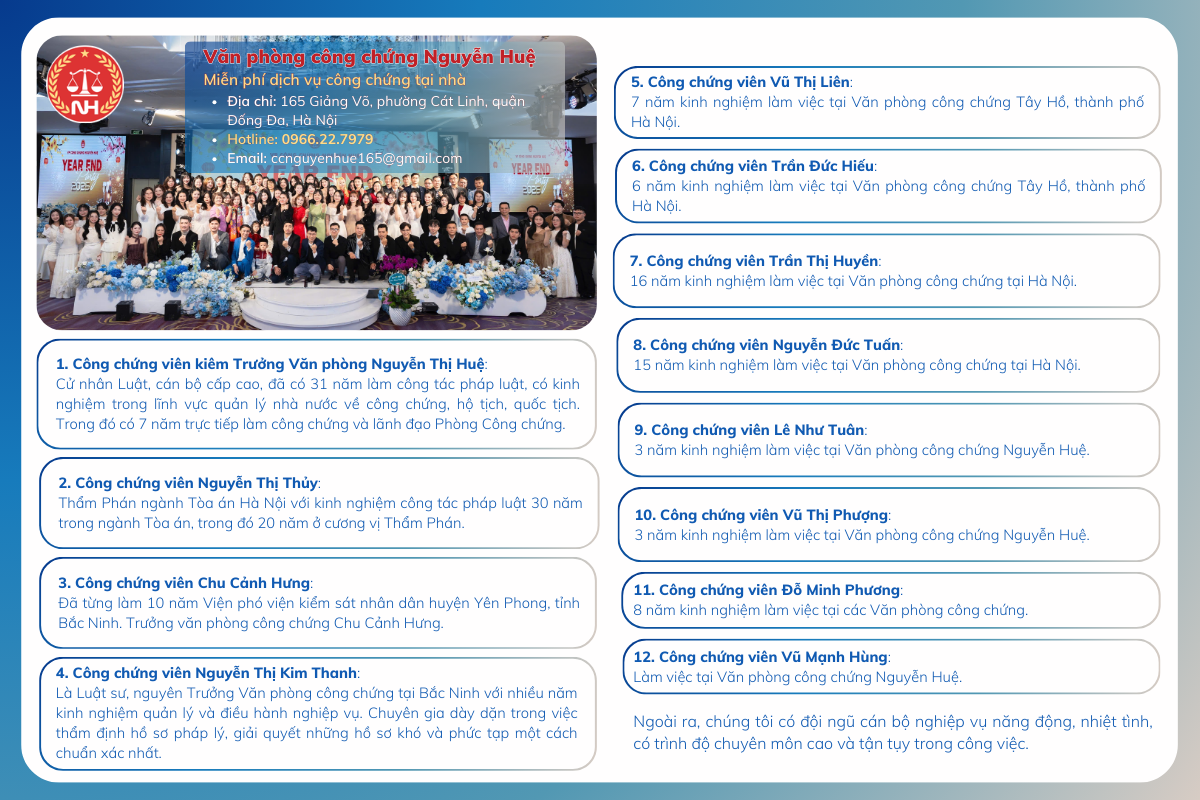
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com